Na última segunda-feira, 06 de julho de 2026, o presidente da Confederação Nacional da Indústria (CNI), Ricardo Alban, reuniu-se com o ministro da Fazenda, Dario Durigan, para discutir a regulamentação do Imposto Seletivo, conhecido como “imposto do pecado”.
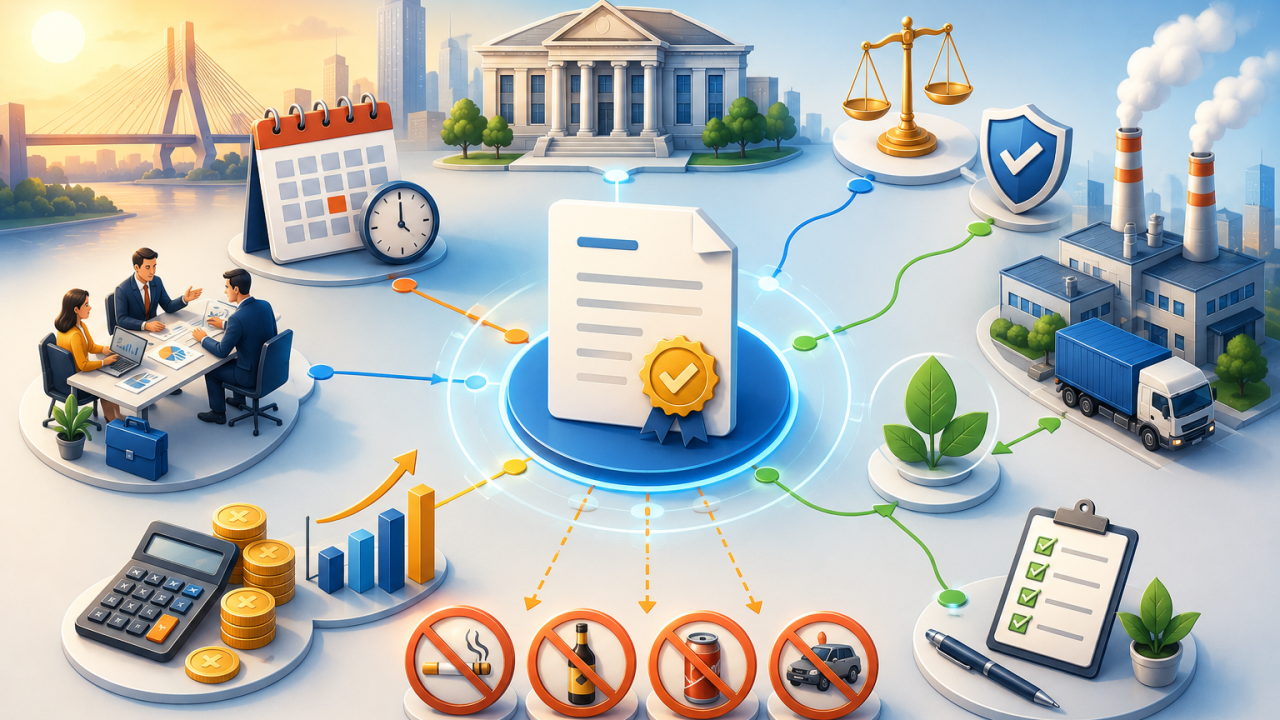
O Imposto Seletivo foi instituído pela Reforma Tributária e está previsto no artigo 153, inciso VIII, da Constituição Federal. Sua finalidade é desestimular a comercialização e o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, mediante a incidência de tributação específica sobre esses produtos.
A cobrança do IS está prevista para ter início em 1º de janeiro de 2027. Diante da proximidade de sua implementação, os setores potencialmente alcançados defendem que a definição das alíquotas e da lista definitiva de produtos sujeitos ao imposto seja divulgada o quanto antes.
A antecipação é considerada essencial para proporcionar previsibilidade e condições adequadas para o planejamento financeiro, operacional e comercial das empresas.
Segundo Ricardo Alban, a regulamentação do Imposto Seletivo ainda está em andamento, mas o ministro assegurou que o governo pretende conduzir o processo em diálogo com os setores envolvidos e sem ampliar a carga tributária atualmente incidente sobre os produtos afetados. Nas palavras do presidente da CNI:
Saímos com a certeza de que vamos ter essa previsibilidade o quanto antes, e com a certeza de que não vamos ter aumento de carga tributária sobre esses produtos.
Alban destacou, ainda, que o objetivo das discussões é preservar a carga tributária vigente, sustentando que o Imposto Seletivo não deve ser tratado como um novo tributo, mas como um mecanismo destinado a substituir o adicional de IPI atualmente incidente sobre determinados produtos.
Assim, a manifestação da CNI evidencia que a principal preocupação do setor não é a criação do Imposto Seletivo em si, mas a definição tempestiva de suas regras de incidência. A expectativa é que o governo apresente a regulamentação em breve, garantindo maior previsibilidade às empresas e permitindo que a transição para o novo regime ocorra de forma planejada.