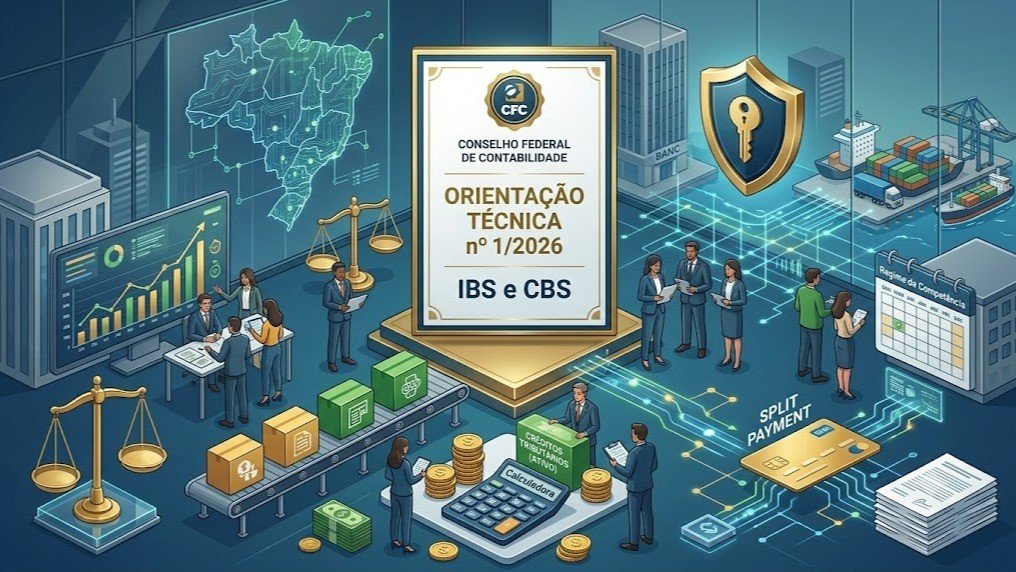
O Conselho Federal de Contabilidade (CFC) publicou a Orientação Técnica nº 1/2026, reunindo diretrizes para o tratamento contábil do IBS e da CBS durante o período de transição da Reforma Tributária. Embora não tenha caráter normativo vinculante, o documento busca uniformizar a aplicação das Normas Brasileiras de Contabilidade e oferecer parâmetros importantes para empresas e profissionais da área.
Entre os principais esclarecimentos, o CFC reforça que:
- O IBS e a CBS, por serem tributos cobrados “por fora”, não integram a receita da empresa;
- Os créditos recuperáveis devem ser reconhecidos como ativo, sem compor o custo dos estoques ou das despesas; e
- Tanto débitos quanto créditos devem observar o regime de competência, sendo registrados no momento da ocorrência da operação tributada, ainda que o recolhimento ou o aproveitamento do crédito ocorra posteriormente.
A Orientação também esclarece os reflexos contábeis das diferentes formas de extinção dos débitos de IBS e CBS. Na compensação com créditos fiscais, por exemplo, deve haver a baixa simultânea do ativo e do passivo tributário. Já no pagamento direto pelo contribuinte, o passivo é liquidado no momento do recolhimento.
Quanto ao split payment, quanto ao recolhimento pelo adquirente e ao pagamento por terceiro responsável, a orientação define os efeitos contábeis de cada modalidade: no split payment, a retenção do tributo pela instituição financeira não afasta o reconhecimento inicial da obrigação tributária, enquanto, nas demais hipóteses, o tratamento contábil varia conforme o responsável pelo recolhimento e a forma de extinção do débito.
Ainda, como a legislação dispensa o recolhimento do IBS e da CBS para os contribuintes que cumprirem corretamente as obrigações acessórias, surgiu a discussão sobre a necessidade de reconhecer contabilmente esses tributos. O CFC optou por não adotar uma posição definitiva, pois existem fundamentos técnicos tanto para o reconhecimento quanto para a não contabilização do passivo, cabendo ao profissional avaliar as circunstâncias de cada entidade e fundamentar tecnicamente a decisão adotada.
Nesse contexto, a orientação destaca a importância de documentar os critérios utilizados, manter controles internos que garantam a rastreabilidade dos valores apurados e divulgar, em notas explicativas, a política contábil adotada durante o período de testes. A publicação reforça que a adaptação ao novo sistema tributário exigirá maior atenção aos procedimentos contábeis e à qualidade das informações apresentadas nas demonstrações financeiras.