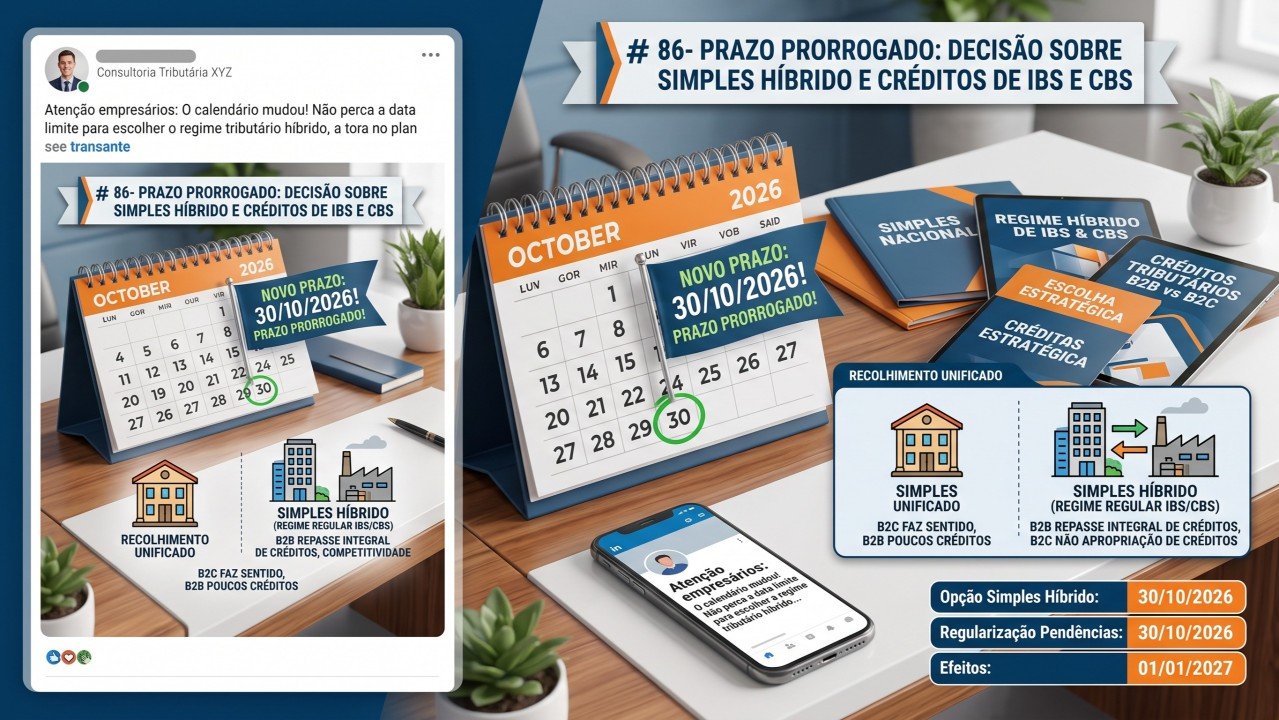
A transição para o novo modelo de tributação sobre o consumo segue em sua fase mais crítica para as empresas optantes pelo Simples Nacional. Com a Resolução CGSN nº 194, de 25 de setembro de 2026 (DOU de 28/09/2026), o prazo para que os contribuintes formalizem sua escolha entre a manutenção do recolhimento unificado e a adoção do chamado Simples Híbrido (regime regular para a apuração do IBS e da CBS no período de janeiro a junho de 2027) foi ajustado. A opção pode ser exercida de 1º de setembro a 30 de outubro de 2026, e não mais apenas até 30 de setembro.
Segundo balanço divulgado pela Receita Federal, o mercado já está se movimentando para cumprir esse calendário de adequação: até o dia 18 de setembro de 2026, 165.034 solicitações de opção pelo Simples Híbrido haviam sido registradas. Quem exerce a opção deixa de recolher as parcelas de IBS e CBS pelo Simples Nacional no período, o que altera a dinâmica da cadeia de créditos e débitos, com efeitos que variam drasticamente a depender do segmento.
Empresas focadas no fornecimento para outras pessoas jurídicas (operações B2B) tendem a se beneficiar da migração para o regime regular do IBS/CBS, pois ele viabiliza o repasse integral de créditos tributários ao adquirente, garantindo competitividade comercial ao produto. Por outro lado, para empresas cujo foco principal é o consumidor final (operações B2C), como o varejo de balcão, a permanência no modelo unificado costuma fazer mais sentido, uma vez que a pessoa física não tem direito à apropriação de créditos.
É importante não confundir os prazos. A opção pelo Simples Híbrido é dirigida a quem já é optante e vai até 30 de outubro de 2026. Já a solicitação de ingresso no Simples Nacional para o ano-calendário de 2027, destinada às empresas que ainda não integram o regime, deve ser feita de 1º de setembro a 15 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027. Eventuais pendências que impeçam o ingresso podem ser regularizadas até 30 de outubro de 2026.
A resolução preservou ainda uma salvaguarda importante: o cancelamento das opções, em caráter irretratável, poderá ser feito de 3 de novembro a 20 de dezembro de 2026. Essa janela funciona como uma trava de proteção, permitindo que o contribuinte faça adequações na fase de transição de maneira fundamentada. Para empresas recém-constituídas, mantém-se tratamento específico: as regras diferenciadas aplicam-se a quem obtiver inscrição no CNPJ entre 16 de outubro e 31 de dezembro de 2026 (opção pelo Simples Nacional) ou entre 31 de outubro e 31 de dezembro de 2026 (opção pelo regime regular do IBS/CBS).
Cronograma resumido

Base normativa: Resolução CGSN nº 194/2026 (que altera a Resolução CGSN nº 186/2026); Lei Complementar nº 123/2006; Lei Complementar nº 214/2025.