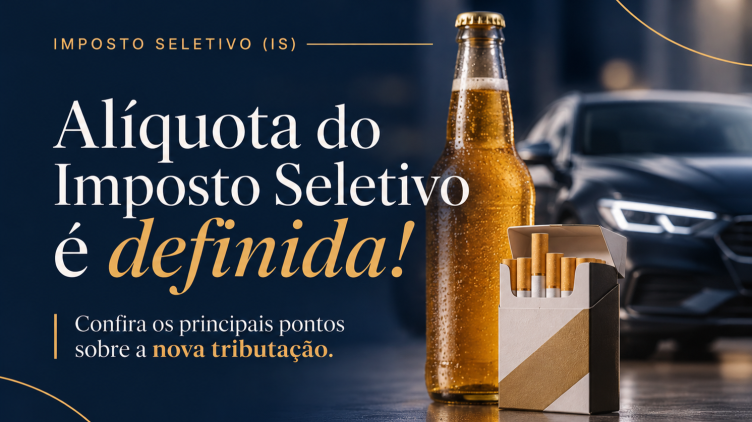
O Governo Federal publicou, em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, que estabelece as alíquotas e as regras complementares do Imposto Seletivo (IS) para 2027, primeiro ano de cobrança do tributo no âmbito da Reforma Tributária.
Popularmente chamado de “Imposto do Pecado”, o IS tem caráter extrafiscal e busca desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente, alcançando bebidas alcoólicas e açucaradas, produtos fumígenos, determinados veículos, aeronaves e embarcações, além de bens minerais. No caso dos minerais, o imposto incide na extração, inclusive quando o bem é exportado.
Alíquotas e critérios
A MP fixa alíquota de 2,6% para bebidas açucaradas e de 8% a 24% para bebidas alcoólicas, conforme a categoria. No setor automotivo, a tributação levará em conta o tipo de combustível, a eficiência energética, a potência e o impacto ambiental, com alíquotas menores para veículos menos poluentes. Veículos comprados por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas terão tratamento diferenciado, desde que cumpridos os requisitos legais.
Apuração assistida e extinção dos débitos
Uma das principais novidades operacionais é a apuração assistida: a Receita Federal vai calcular o imposto a partir dos documentos fiscais eletrônicos emitidos pelo contribuinte. A confirmação dos valores, os ajustes feitos ou a falta de manifestação no prazo legal poderão valer como reconhecimento do débito. Na prática, o crédito tributário pode ficar constituído e ser cobrado diretamente. Por isso, revisar esses valores dentro do prazo passa a ser essencial.
A MP também regula o aproveitamento de valores quando um documento fiscal é cancelado e as formas de extinção do débito: pagamento, compensação e recolhimento no momento da liquidação financeira da operação (split payment).
Vigência
As regras produzirão efeitos a partir de 2 de fevereiro de 2027, respeitado o prazo de 90 dias (noventena). Como a MP institui um imposto, ela só terá efeitos em 2027 se for convertida em lei até 31 de dezembro de 2026 (art. 62, § 2º, da Constituição Federal). Por isso, a tramitação no Congresso nas próximas semanas merece atenção.
Para 2028, as alíquotas deverão ser fixadas por projeto de lei enviado ao Congresso Nacional até 31 de maio de 2027.
Recomendações
Recomendamos que as empresas potencialmente sujeitas ao IS:
- mapeiem os produtos e as operações alcançados pelo imposto;
- avaliem o impacto na formação de preços e de custos
- adaptem seus sistemas e processos para revisar a apuração assistida dentro do prazo;
- acompanhem a conversão da MP em lei.