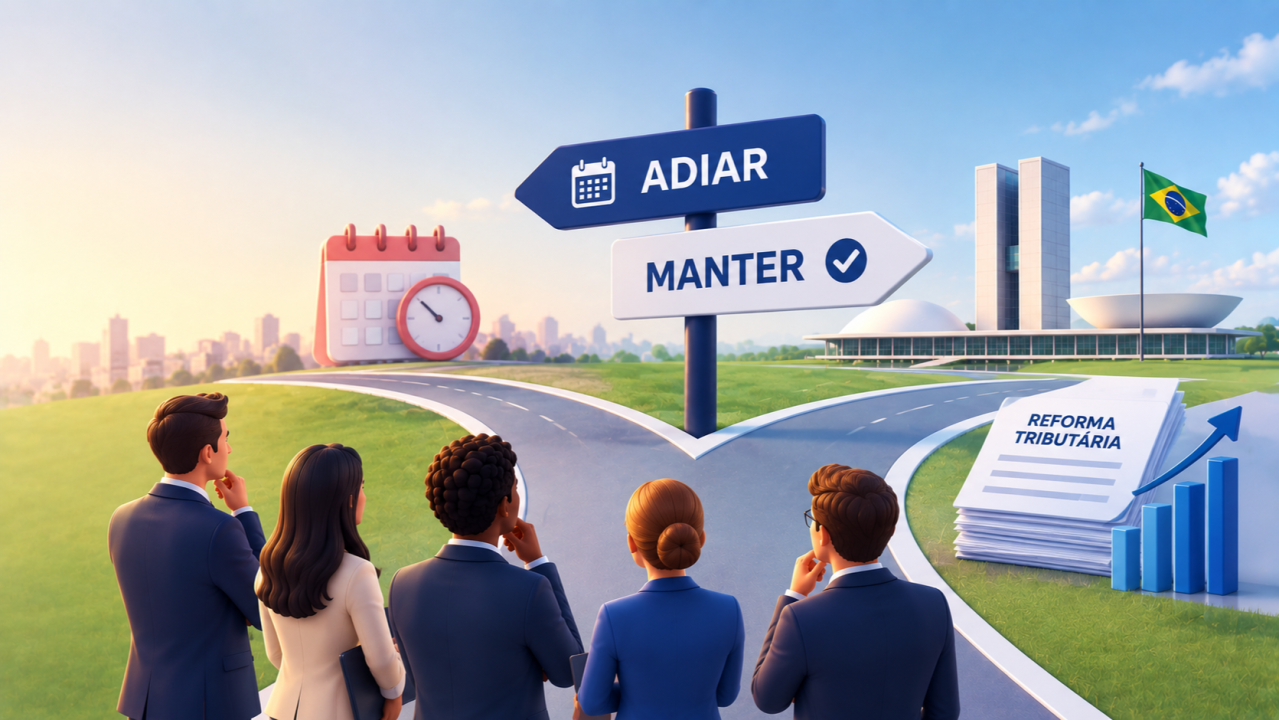
A Reforma Tributária voltou ao debate eleitoral depois que Flávio Bolsonaro (PL), que disputa o segundo turno contra Lula (PT), propôs suspender a sua implementação por um ano para rediscutir o modelo. A proposta gerou dúvidas entre empresas e contribuintes sobre o que de fato muda em 2027.
Lula defende manter o cronograma. Outros candidatos do primeiro turno também apoiavam a Reforma, embora com ajustes pontuais. Com isso, o tema passou a fazer parte da disputa sobre a política econômica do próximo governo.
Um ponto, porém, não depende de quem vencer: o cronograma de transição está na Constituição Federal. Ou seja, para suspendê-lo, seria preciso aprovar uma emenda constitucional, com quórum qualificado nas duas Casas do Congresso. Há ainda a questão do prazo. Isso porque, a CBS entra em vigor em 1º de janeiro de 2027, antes da posse do novo presidente. Assim, um adiamento teria de ser aprovado ainda neste ano.
Enquanto isso, a transição continua. Desde janeiro de 2026, a CBS (que substitui o PIS e a Cofins) e o IBS (que substituirá o ICMS e o ISS) são cobrados em caráter de teste, com alíquotas de 0,9% e 0,1%. Pelas regras atuais, a CBS passa a valer integralmente em 2027, quando o PIS e a Cofins deixam de existir. O IBS, por sua vez, segue em fase de teste até 2028, e a substituição do ICMS e do ISS ocorre de forma gradual entre 2029 e 2032. A Receita Federal e o Comitê Gestor do IBS seguem publicando normas e ajustando sistemas.
Em resumo, o resultado das urnas pode influenciar os rumos da Reforma, mas nada foi suspenso até agora. A recomendação é acompanhar o que for efetivamente aprovado e não interromper a preparação, especialmente na adequação dos sistemas fiscais, na revisão dos processos internos e na análise dos impactos da CBS na apuração a partir de janeiro.