Nas últimas semanas, temos visto muitas empresas justificarem reajustes de preço “por causa da reforma tributária”. Mas, antes de chegar nessa conclusão, é necessário perceber que nem todo aumento de preço nesse contexto é aumento de tributo.
Em muitos casos, o que está sendo repassado é custo operacional (exs. sistema novo, consultoria, adequação de contrato) e não carga tributária propriamente dita. A diferença parece técnica, mas afeta diretamente o bolso de quem compra.
Isso acontece porque os dois tipos de aumento se comportam de forma diferente:
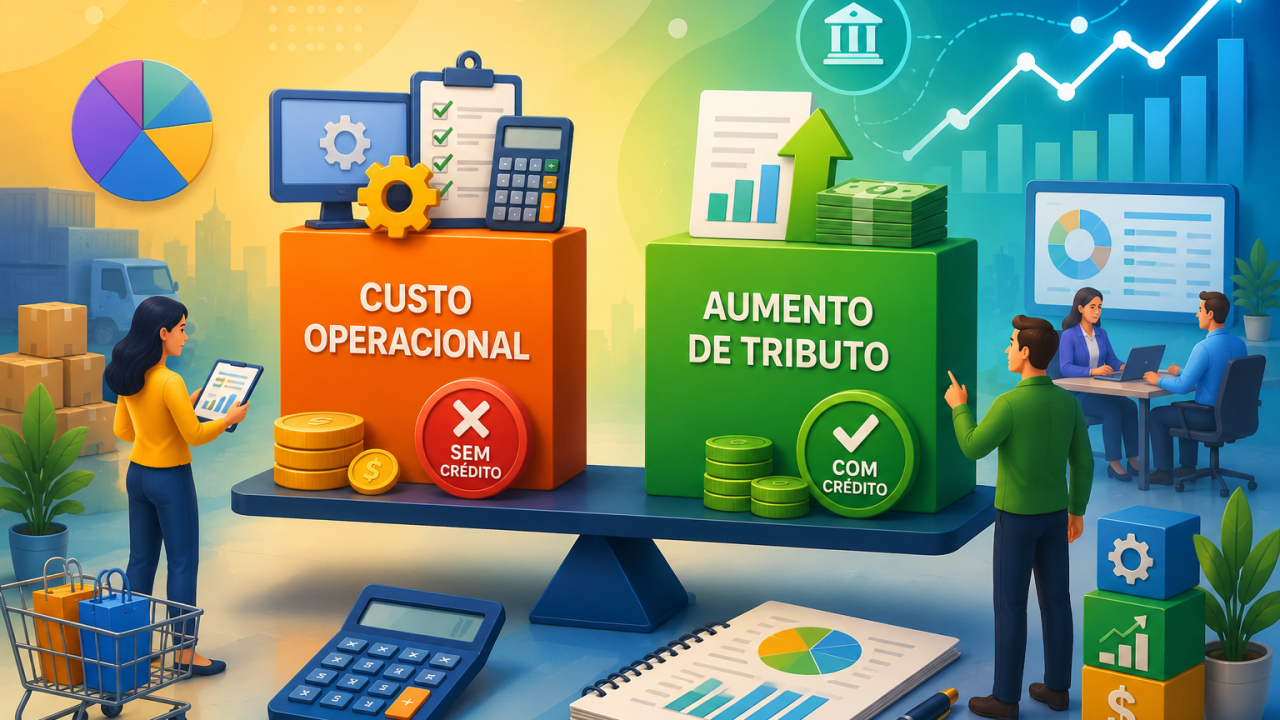
- Custo operacional é definitivo: quando entra no preço, vira despesa real, sem mecanismo de recuperação.
- Já o aumento por carga tributária, no novo sistema do IBS/CBS, gera crédito para quem compra e é contribuinte. Assim, apesar de o preço nominal subir, o ônus econômico tende a ser neutralizado pelo aproveitamento do crédito.
Pensando em um insumo de R$ 1.000, com reajuste de R$ 100, a diferença fica assim:
- Se for aumento de tributo (com crédito): desembolsa R$ 1.100, apropria crédito de R$ 100 → custo efetivo continua R$ 1.000. Só mudou o fluxo de caixa.
- Se for custo operacional (sem crédito): desembolsa R$ 1.100, não recupera nada → custo efetivo sobe para R$ 1.100 de verdade.
Mesmo reajuste nominal, impacto real bem diferente. No primeiro caso, o principal impacto recai sobre o fluxo de caixa, e não necessariamente sobre o custo econômico definitivo da operação. Dessa forma, dizer que “o preço subiu por causa do imposto” só é tecnicamente correto quando não há direito a crédito envolvido.
Sendo assim, não se trata de desconfiar da reforma, cujos impactos são reais e significativos. É sobre não deixar que a complexidade do momento vire desculpa para decisões de precificação mal fundamentadas, seja para quem vende, seja para quem compra.