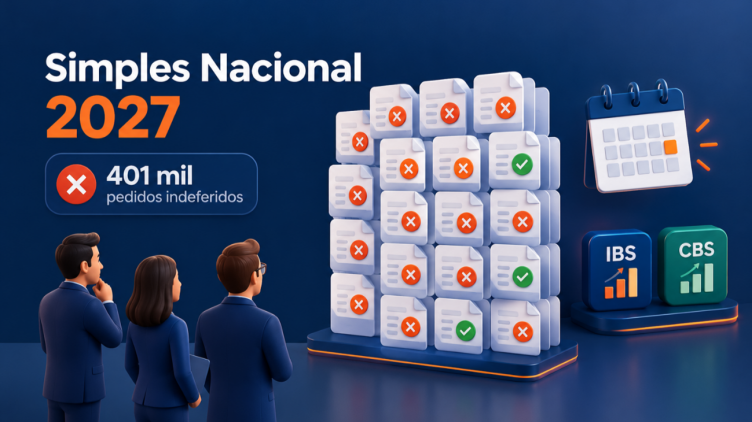
A escolha do regime tributário para 2027 exige atenção não apenas aos prazos, mas também aos impactos das mudanças trazidas pela Reforma Tributária. Nesse contexto, os dados divulgados pela Receita Federal evidenciam a importância de analisar as condições para ingresso no Simples Nacional e os efeitos das novas regras de apuração do IBS e da CBS.
Até 16 de outubro de 2026, foram registrados:
- 657.753 pedidos de opção pelo Simples Nacional;
- 401.146 pedidos indeferidos, aproximadamente 61% do total;
- 256.607 pedidos deferidos;
- 917.331 solicitações para recolhimento do IBS e da CBS pelo regime regular.
Embora o prazo para apresentar novos pedidos de ingresso no Simples Nacional tenha terminado em 15 de outubro, as empresas que tiveram suas solicitações indeferidas ainda podem regularizar as pendências impeditivas até 30 de outubro de 2026. A medida, porém, é restrita a quem apresentou o pedido dentro do prazo original. Por isso, é importante verificar a situação da solicitação e identificar eventuais irregularidades que possam comprometer o enquadramento para o próximo ano.
Paralelamente, as empresas optantes pelo Simples Nacional precisam avaliar uma decisão relevante para a transição tributária: a possibilidade de recolher o IBS e a CBS pelo regime regular, fora do DAS, no primeiro semestre de 2027. Essa alternativa, conhecida como Simples Híbrido, permite manter os demais tributos no regime simplificado, enquanto o IBS e a CBS são apurados pela sistemática regular. O prazo para formalizar essa opção também termina em 30 de outubro de 2026.
A escolha merece uma análise individualizada. O recolhimento regular pode modificar a dinâmica de apropriação e transferência de créditos tributários nas operações comerciais, tornando relevante avaliar o perfil dos clientes e fornecedores, a estrutura de custos e os efeitos sobre a competitividade da empresa. Portanto, a decisão não deve se basear apenas na comparação das alíquotas, mas nos reflexos tributários e comerciais de cada alternativa.
Diante desse cenário, o planejamento tributário assume papel estratégico. Verificar pendências, compreender as possibilidades de enquadramento e simular os efeitos dos diferentes modelos de apuração são medidas importantes para que as empresas tomem decisões mais seguras para 2027.